Fachanwalt für Bank- und Kapitalmarktrecht
Kategorie: Bank-und Kapitalmarktrecht
-
Phishing-Betrug: Muss die Bank das Geld sofort erstatten? Das EuGH-Urteil C-70/25 Kurzübersicht: Wurde Ihr Konto nach einem Phishing-Angriff belastet, darf die Bank die Rückerstattung einer nicht autorisierten Zahlung nicht allein mit dem Hinweis auf grobe Fahrlässigkeit verweigern. Dies entschied der Europäische Gerichtshof am 15. Oktober 2026 (C-70/25). Die Bank muss den Betrag zunächst erstatten. Sie kann anschließend Schadensersatz fordern, sofern sie nachweisen kann, dass der Kunde grob fahrlässig gehandelt hat. Ob eine Zahlung als „nicht autorisiert“ einzustufen ist, muss jeweils…
-
Verbraucherkreditrecht 2026: Das ändert sich bei Widerruf, Bonitätsprüfung und Wucher Kurzübersicht: Das neue Verbraucherkreditgesetz 2026 gilt für Kredite, die am oder nach dem 20. November 2026 aufgenommen werden. Kreditgeber müssen eine eingehendere Bonitätsprüfung durchführen. Das Widerrufsrecht erlischt – sofern die Widerrufsinformationen korrekt erteilt wurden – spätestens nach zwölf Monaten und 14 Tagen. Ein Kredit mit einem auffallend überhöhten Zinssatz ist ausdrücklich nichtig. Künftig fallen auch Abzahlungskäufe sowie „Buy now, pay later“-Modelle unter das Gesetz. Für bestehende Verträge gilt grundsätzlich weiterhin…
-
Restschuldversicherung im Kredit: EuGH verbietet Zinsen auf die Versicherungsprämie Kurzübersicht: Wenn eine Bank die Finanzierung der Prämie für eine Kreditversicherung mitfinanziert und dafür Zinsen berechnet, stellt dies gemäß dem EuGH-Urteil C-744/24 vom 23. April 2026 einen Verstoß gegen die europäische Verbraucherkreditrichtlinie dar. Wer einen Kredit mit Restschuldversicherung hat, sollte seinen Vertrag jetzt überprüfen. Was hat der EuGH entschieden? In einem Fall aus Polen nahm ein Verbraucher einen Kredit auf. Ein Teil des Geldes ging an eine als „freiwillig“ bezeichnete Kreditversicherung.…
-
Leasingübernahme: Mithaftung nach der Übertragung? OLG Frankfurt schützt Aussteigende (17 U 121/25) Kurzübersicht: Übernimmt jemand anderes Ihren Mietvertrag – beispielsweise ein Mitbewohner –, haften Sie grundsätzlich nicht mehr für dessen Schulden. Eine versteckte Klausel zur gesamtschuldnerischen Haftung in den Allgemeinen Geschäftsbedingungen des Übernahmevertrags ist unwirksam, wenn sie nicht hervorgehoben und klar vom übrigen Vertragstext abgegrenzt ist. Dies entschied das Oberlandesgericht Frankfurt am Main in seinem Urteil vom 19. August 2026 (Az.: 17 U 121/25). 1. Der Fall: Ein Mercedes CLA…
-
SCHUFA-Eintrag bei bestrittener Forderung: BGH stärkt Ihr Recht auf Widerruf und Schadensersatz (VI ZR 375/24) Kurzübersicht: Haben Sie eine Rechnung als überhöht oder unberechtigt zurückgewiesen – und wurde die Forderung dennoch als negativer Eintrag an die SCHUFA gemeldet? Der Bundesgerichtshof entschied mit Urteil vom 12. Mai 2026 (BGH Az. VI ZR 375/24): Eine strittige, unklare oder nicht plausibel belegte Forderung darf nicht an eine Auskunftei übermittelt werden. Betroffene können die Löschung des Eintrags verlangen – und haben zudem Anspruch auf…
-
BGH kippt Jahresentgelt bei Riester-Bausparverträgen: Ihr Rückforderungsanspruch nach XI ZR 83/25 Kurzübersicht: Zahlen Sie – oder haben – eine jährliche „Jahresgebühr“ oder „Vertragsgebühr“ für einen Riester-Bausparvertrag (meist 15 oder 24 Euro pro Jahr) gezahlt ? Mit Urteil vom 28. Juli 2026 (BGH Az. XI ZR 83/25) hat der Bundesgerichtshof (BGH) entschieden, dass solche Klauseln in den Allgemeinen Geschäftsbedingungen unwirksam sind. Betroffene Bausparer können die zu Unrecht gezahlten Gebühren zurückfordern. Dieser Artikel erläutert, worum es in dem Verfahren ging, wie der…
-
Social-Engineering-Betrug beim Online-Banking: Warum die Bank trotz TAN-Weitergabe haften kann (OLG Brandenburg, 4 U 131/25) Kurzübersicht: Sie erhalten einen Anruf von einer Nummer, die im Display als „Ihre Bank“ erscheint. Der Anrufer bittet Sie, eine „Demo-Überweisung“ über 0 Euro freizugeben, um ein neues Sicherheitsverfahren zu testen. Sie geben eine TAN weiter – und wenig später fehlen mehrere tausend Euro auf Ihrem Konto. Viele Betroffene gehen davon aus, dass sie in diesem Moment jeden Anspruch gegen ihre Bank verwirkt haben, weil…
-
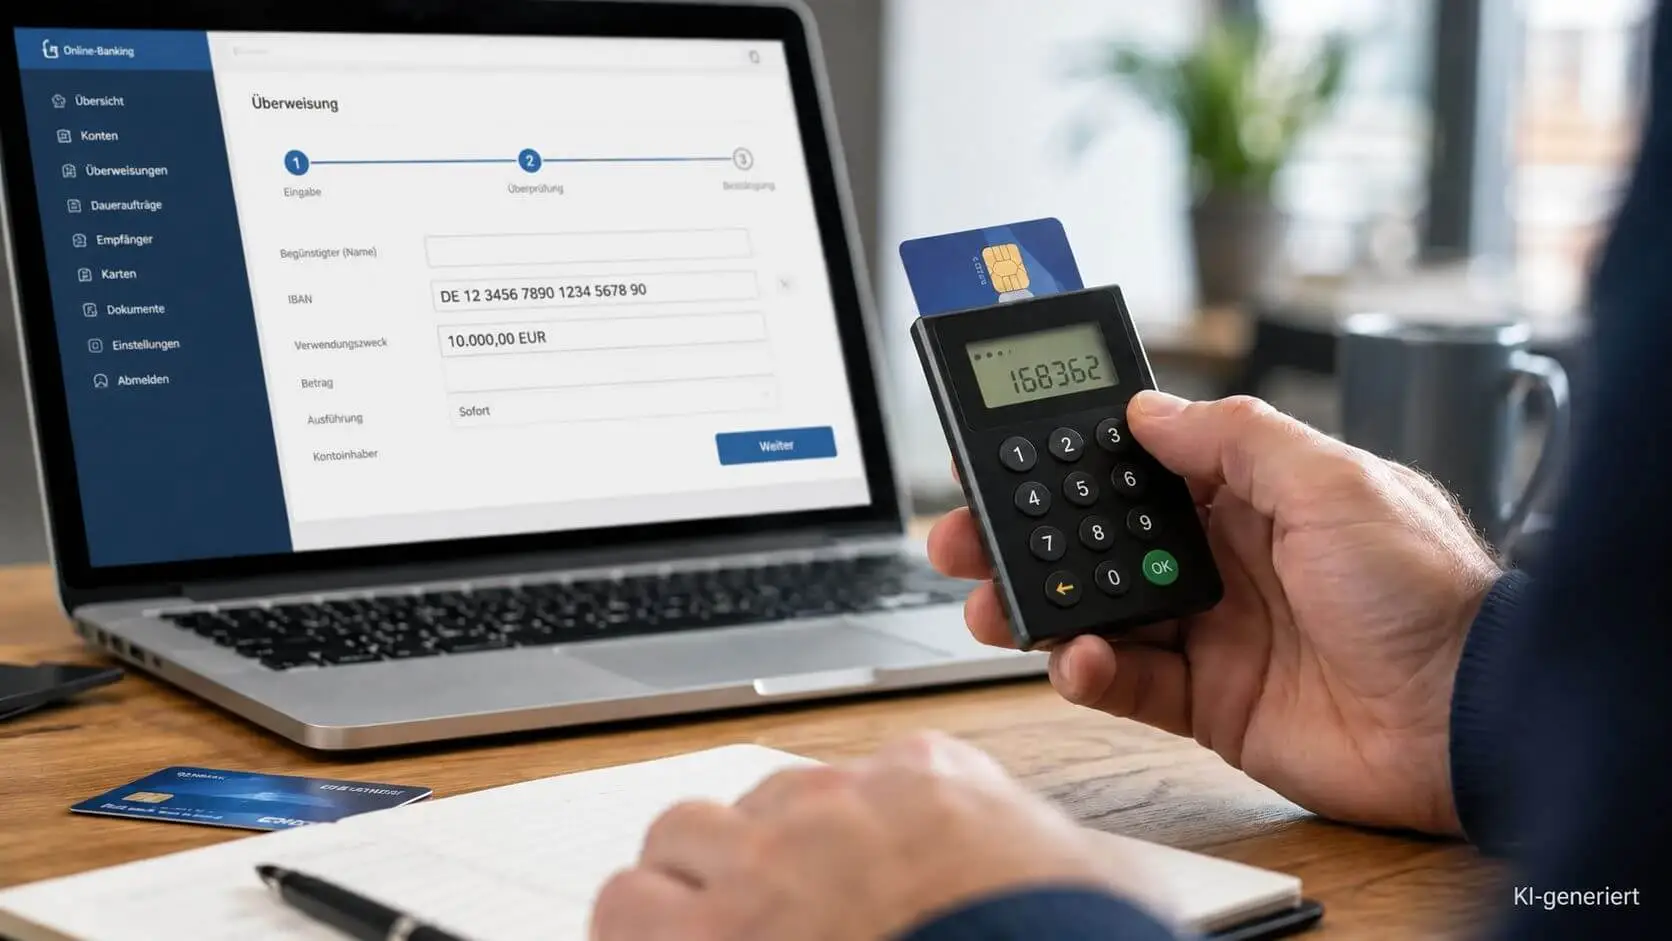
chipTAN zeigt nur die IBAN, nicht den Namen: BGH bestätigt Sicherheitsstandard (Urt. v. 3.3.2026 – XI ZR 20/24) Kurzübersicht: Der Bundesgerichtshof hat mit Urteil vom 3. März 2026 (BGH Az. XI ZR 20/24) entschieden: Beim manuellen chipTAN-Verfahren muss der TAN-Generator nur die IBAN des Zahlungsempfängers anzeigen – der Name ist nicht erforderlich. Wer sich nach einem Betrugsfall darauf beruft, die Bank habe keine ausreichende „starke Kundenauthentifizierung“ verlangt, weil der Empfängername fehlte, kann damit nicht mehr durchdringen. Für Bankkunden bedeutet das:…
-
Neue Bankkarte nie erhalten – trotzdem 220.000 Euro weg: Wer haftet wirklich? Kurzübersicht: Das Oberlandesgericht Frankfurt am Main hat mit Urteil vom 29. April 2026 (Az. 17 U 62/24) entschieden: Wer seine Debitkarte gar nicht erst empfangen hat, haftet grundsätzlich nicht für unbefugte Abhebungen Dritter. Die Bank – hier eine Sparkasse – muss den gesamten Schaden von rund 220.000 Euro erstatten. Das Urteil stärkt die Rechte von Bankkunden erheblich und klärt, wann Banken sich auf angebliches Mitverschulden berufen dürfen –…
-
Phishing beim Online-Banking: Wann die Bank zahlen muss – und wann Sie leer ausgehen (BGH XI ZR 107/24 Kurzübersicht: Phishing-Angriffe im Online-Banking nehmen seit Jahren massiv zu. Mit Urteil vom 22.07.2025 (BGH Az. XI ZR 107/24) hat der Bundesgerichtshof erneut klargestellt, wann Banken Schäden ersetzen müssen – und wann Verbraucher wegen grober Fahrlässigkeit selbst haften. Die Entscheidung hat erhebliche Bedeutung für Opfer von Telefon-Phishing, Call-ID-Spoofing und manipulierten TAN-Freigaben. Der Fall: Phishing-Anruf mit gefälschter Sparkassen-Nummer Die betroffene Bankkundin erhielt einen Anruf,…